Bol 473
Noviembre 20, 2026
- Reconoció el compromiso de la LXV Legislatura por fortalecer el marco normativo del estado
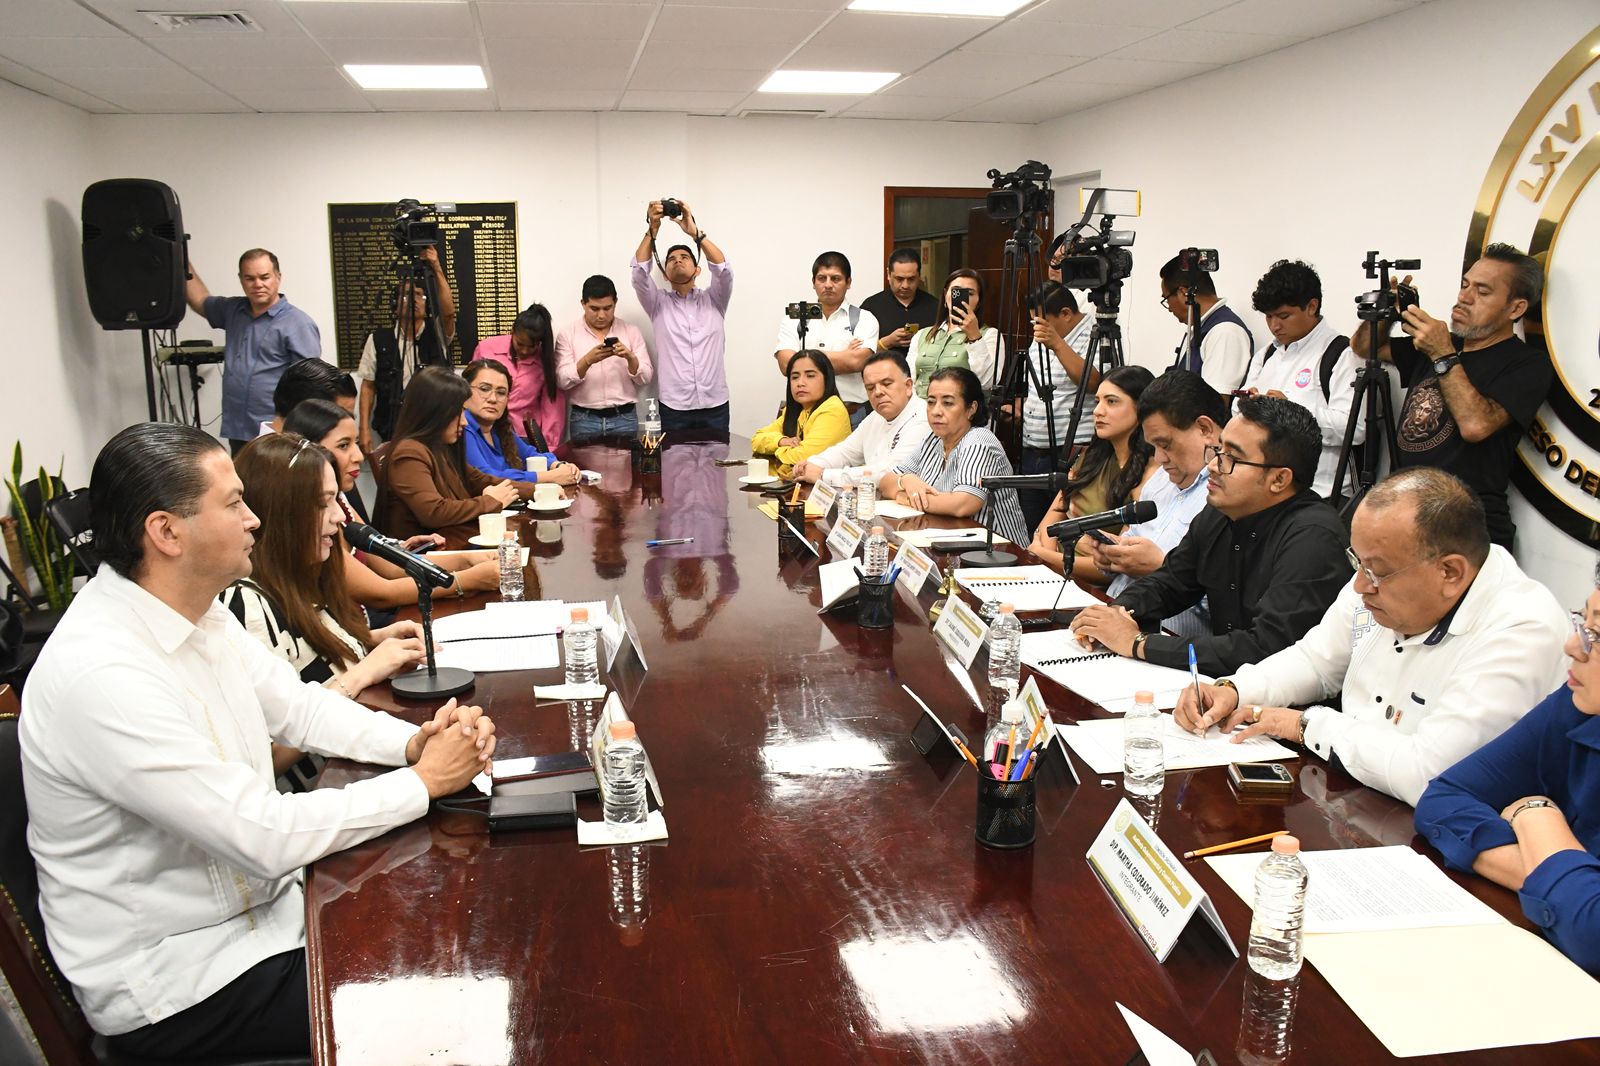
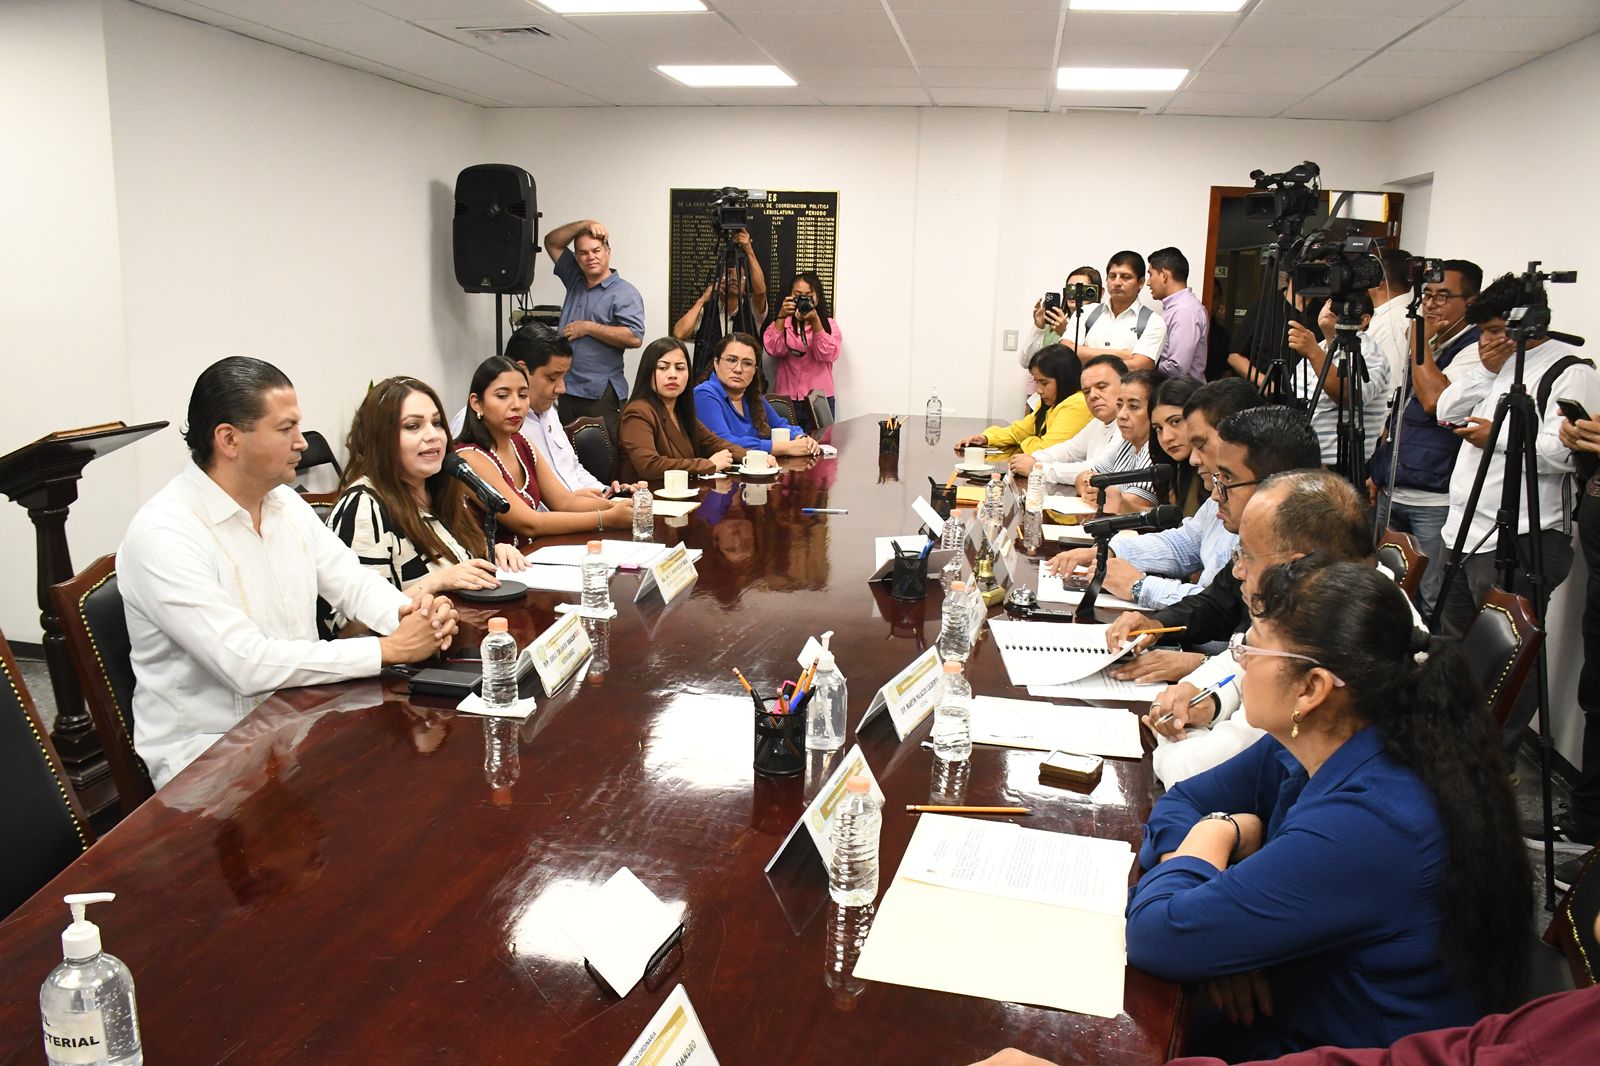
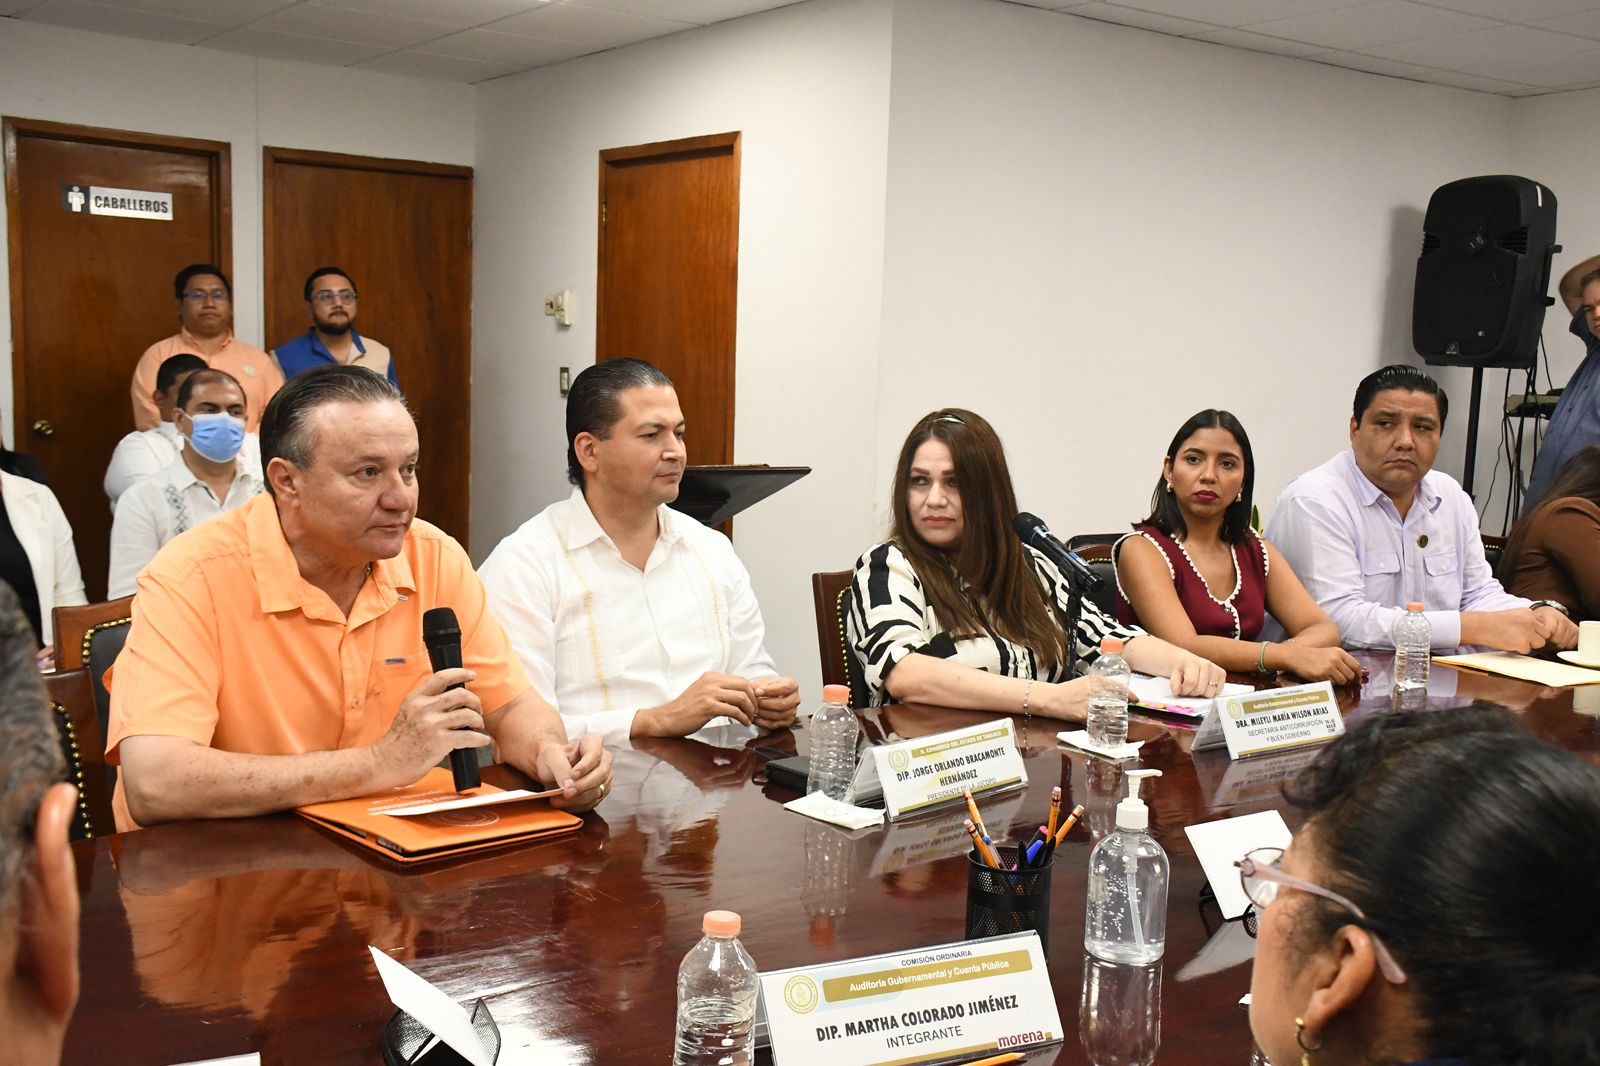
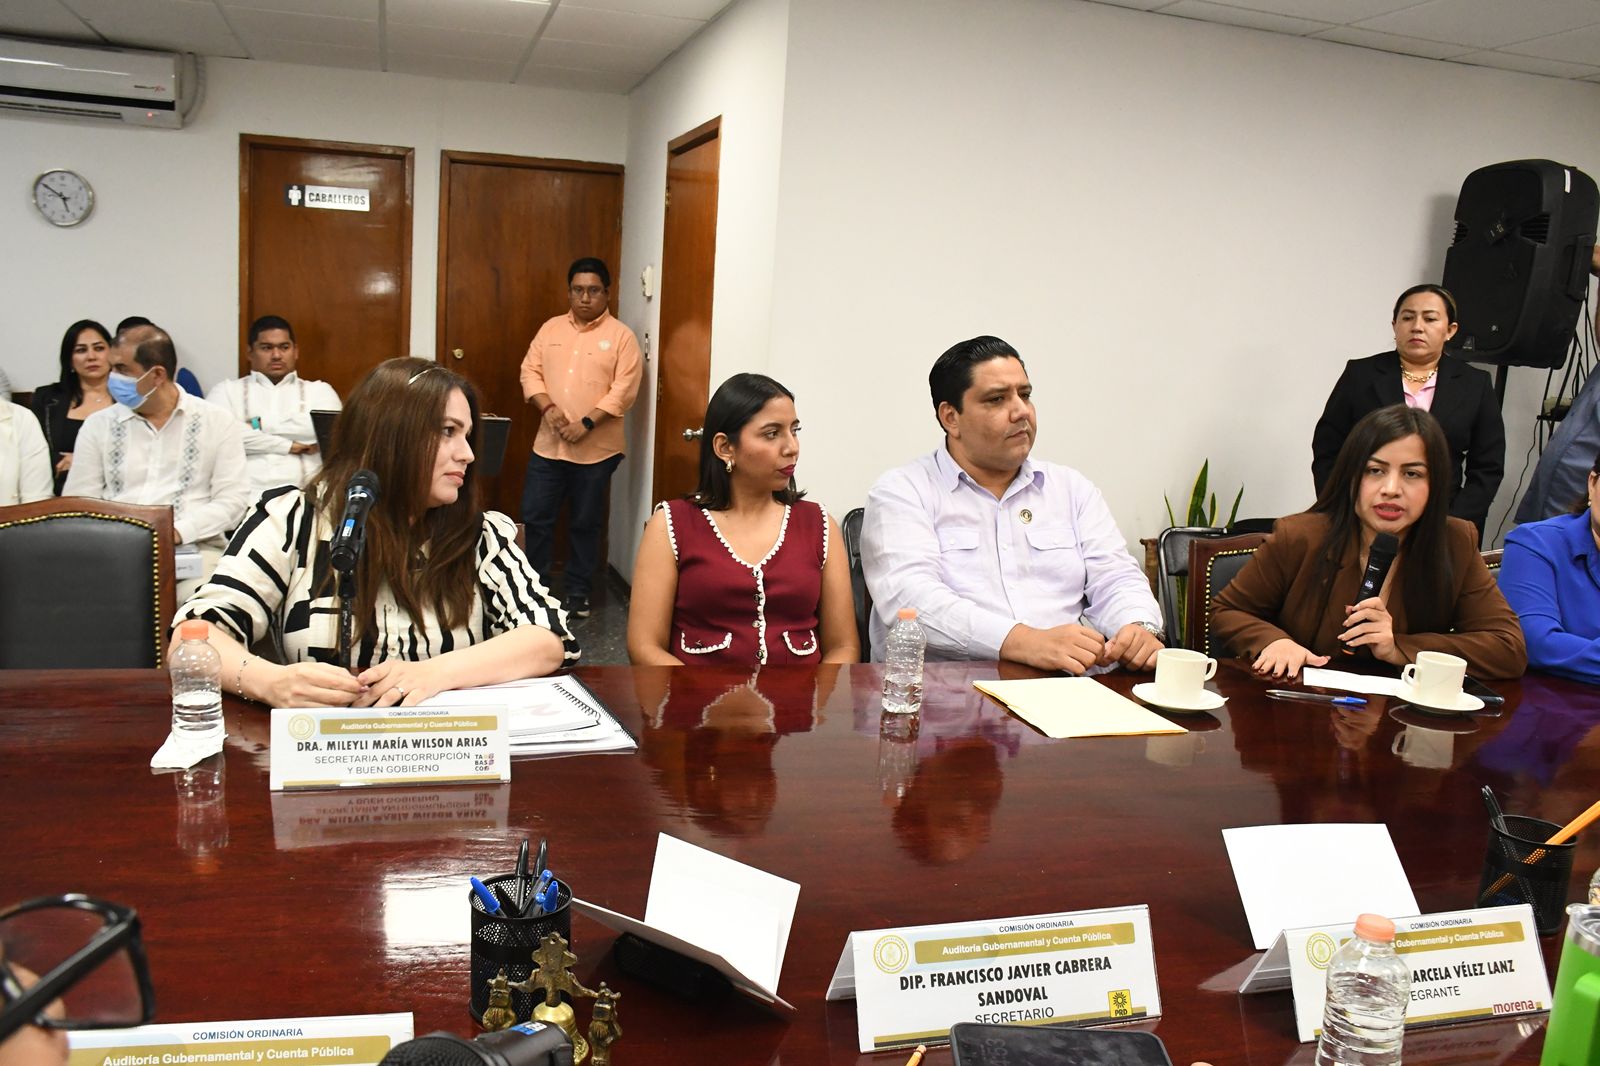
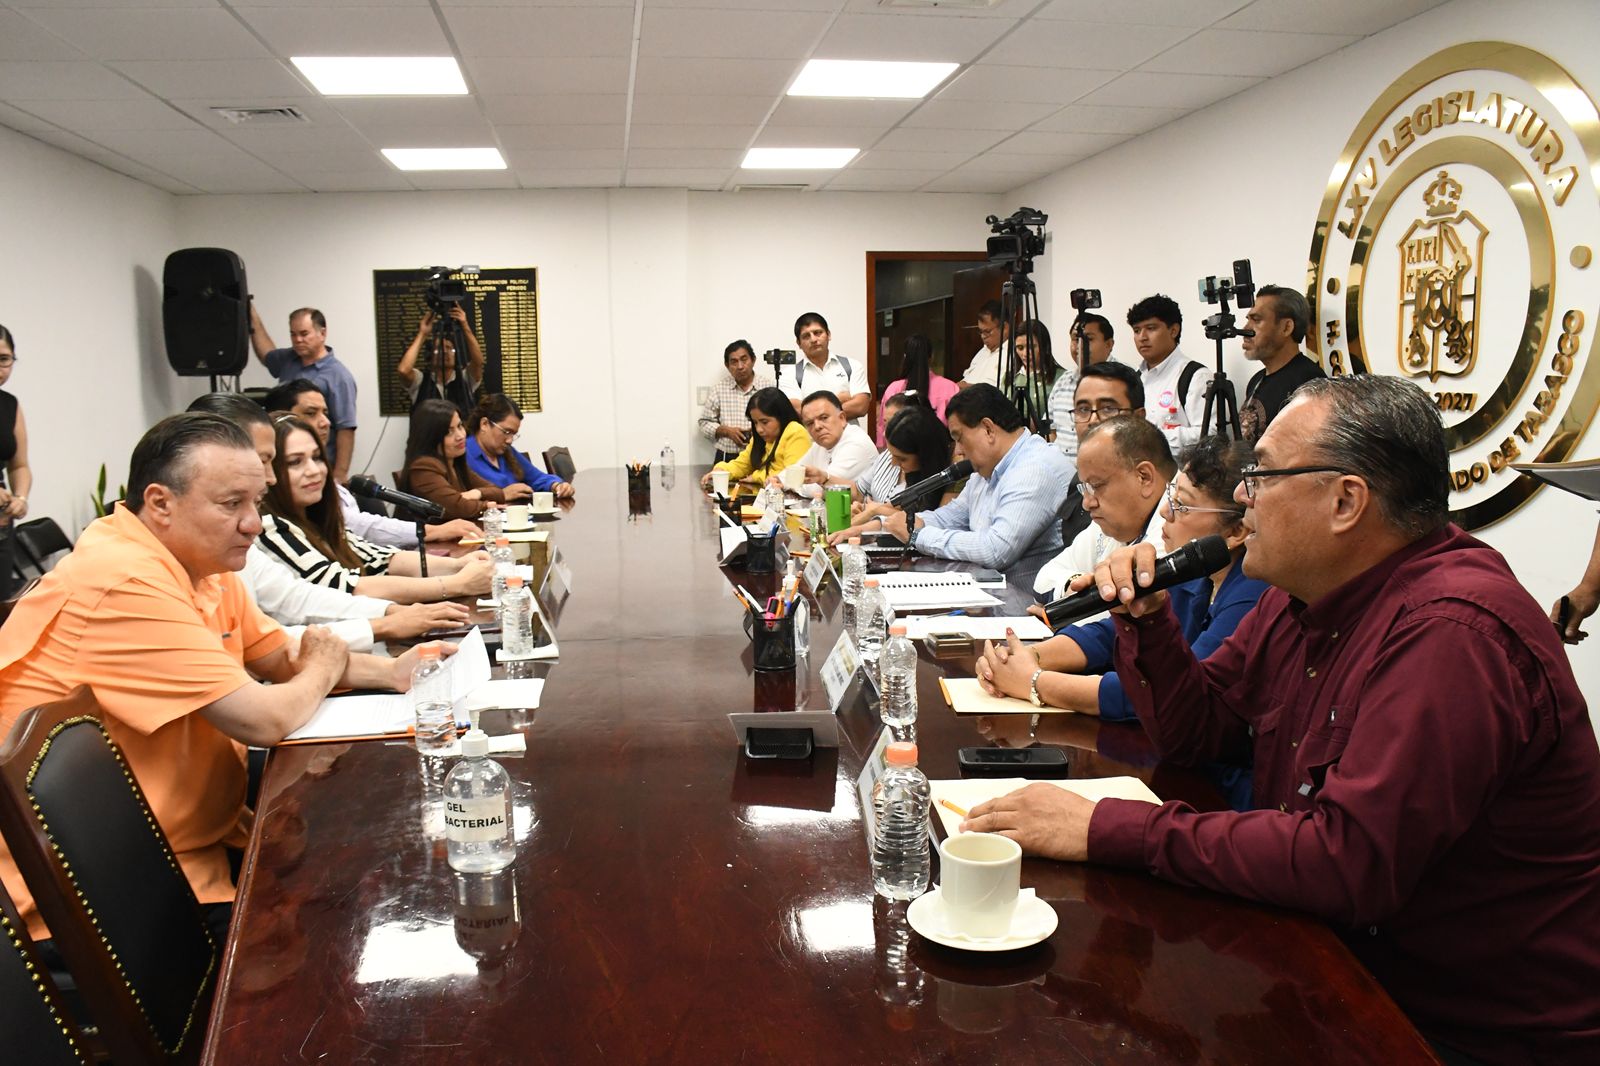
La tarde este viernes se presentó ante la Comisión Ordinaria de Auditoría Gubernamental y Cuenta Pública la titular de la Secretaría Anticorrupción y Buen Gobierno, Mileyli María Wilson Arias, quien reconoció el compromiso de la LXV Legislatura por realizar conforme al marco federal, las adecuaciones necesarias al marco jurídico estatal en la materia.
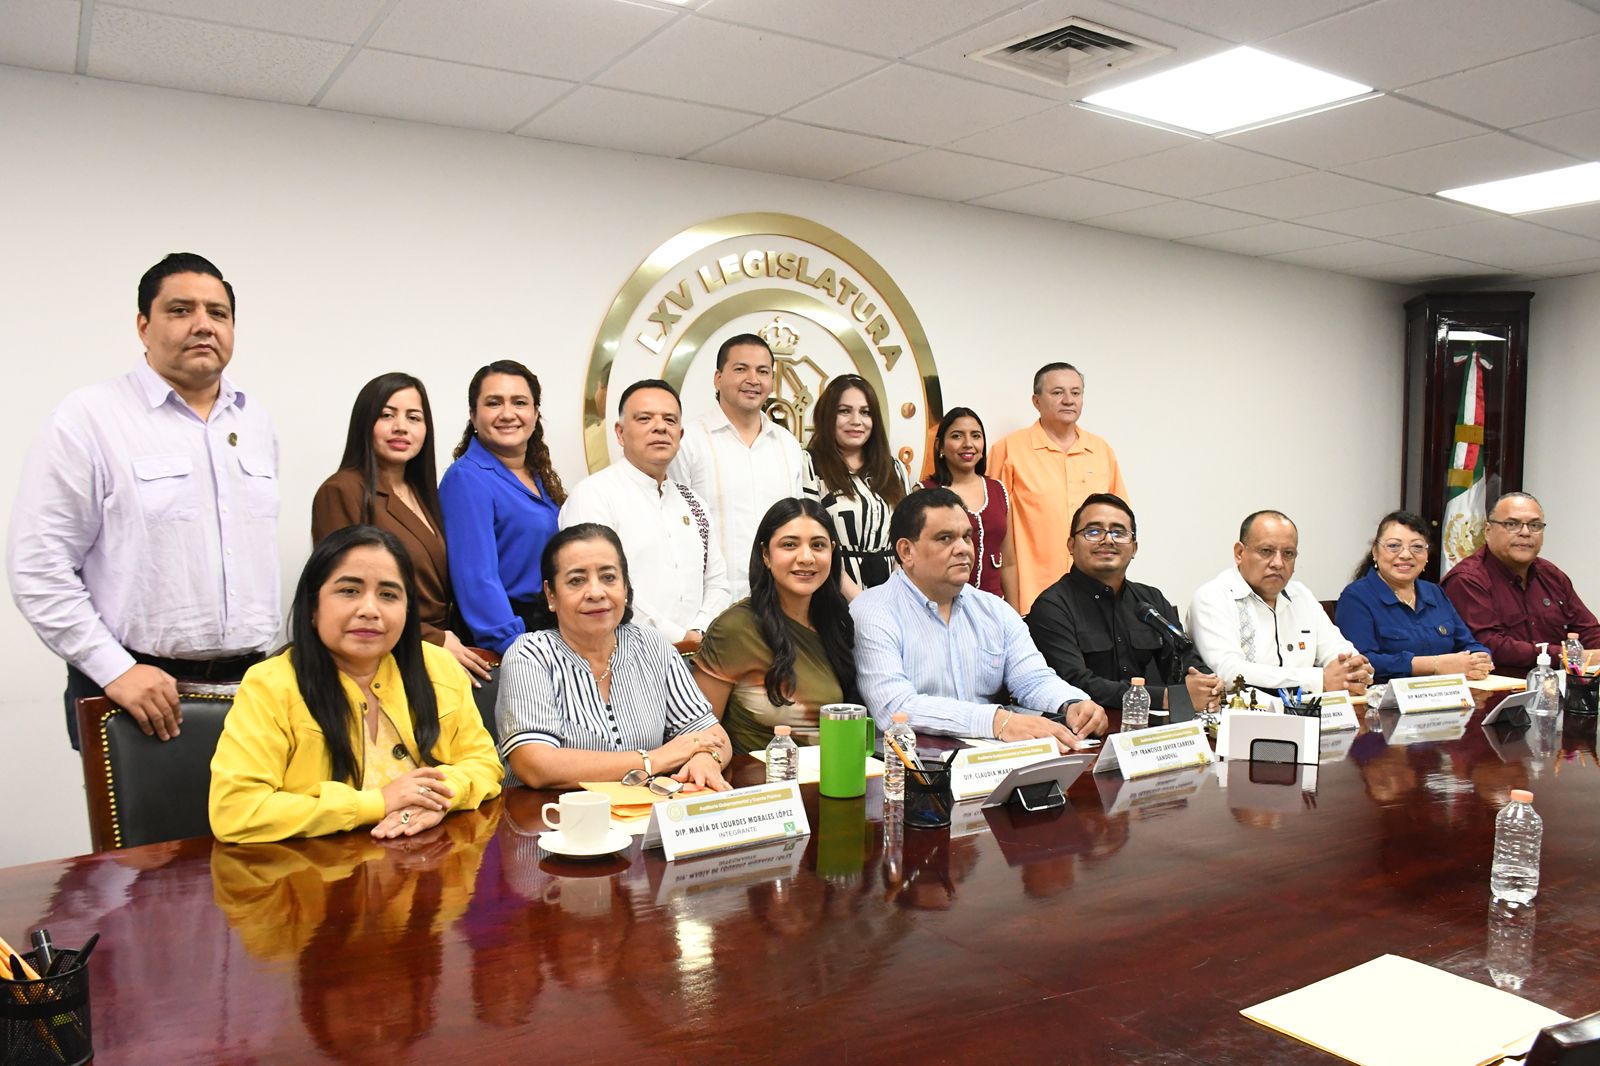
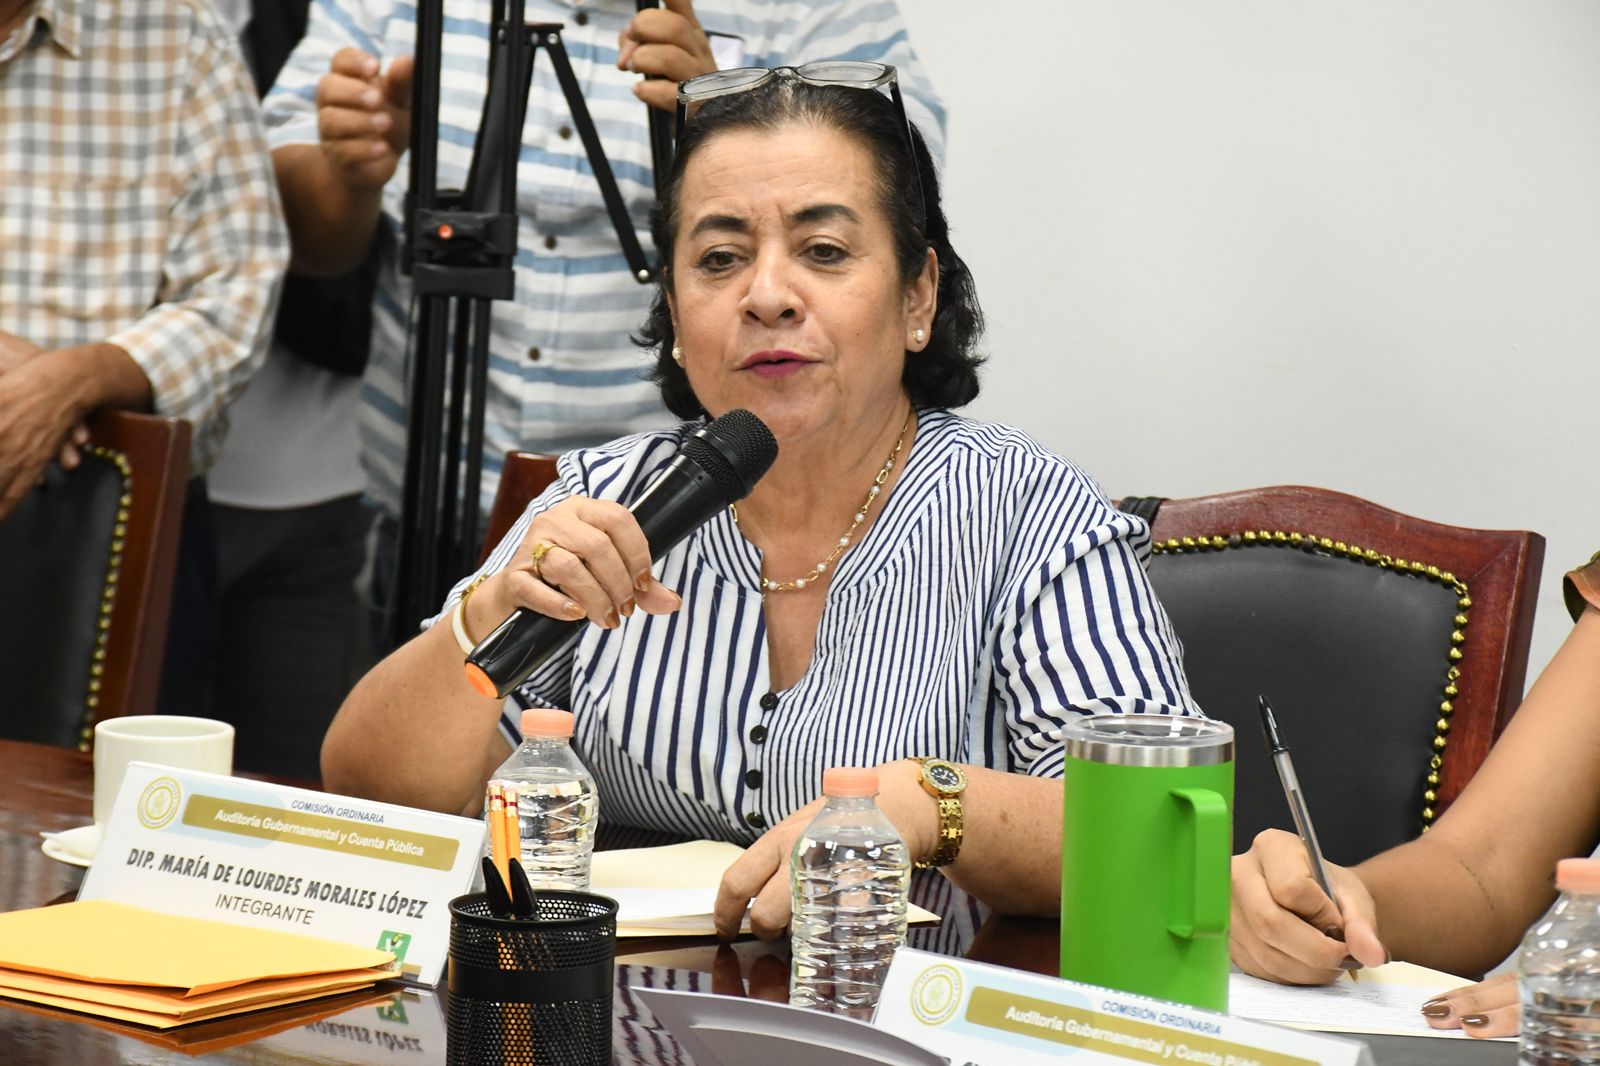
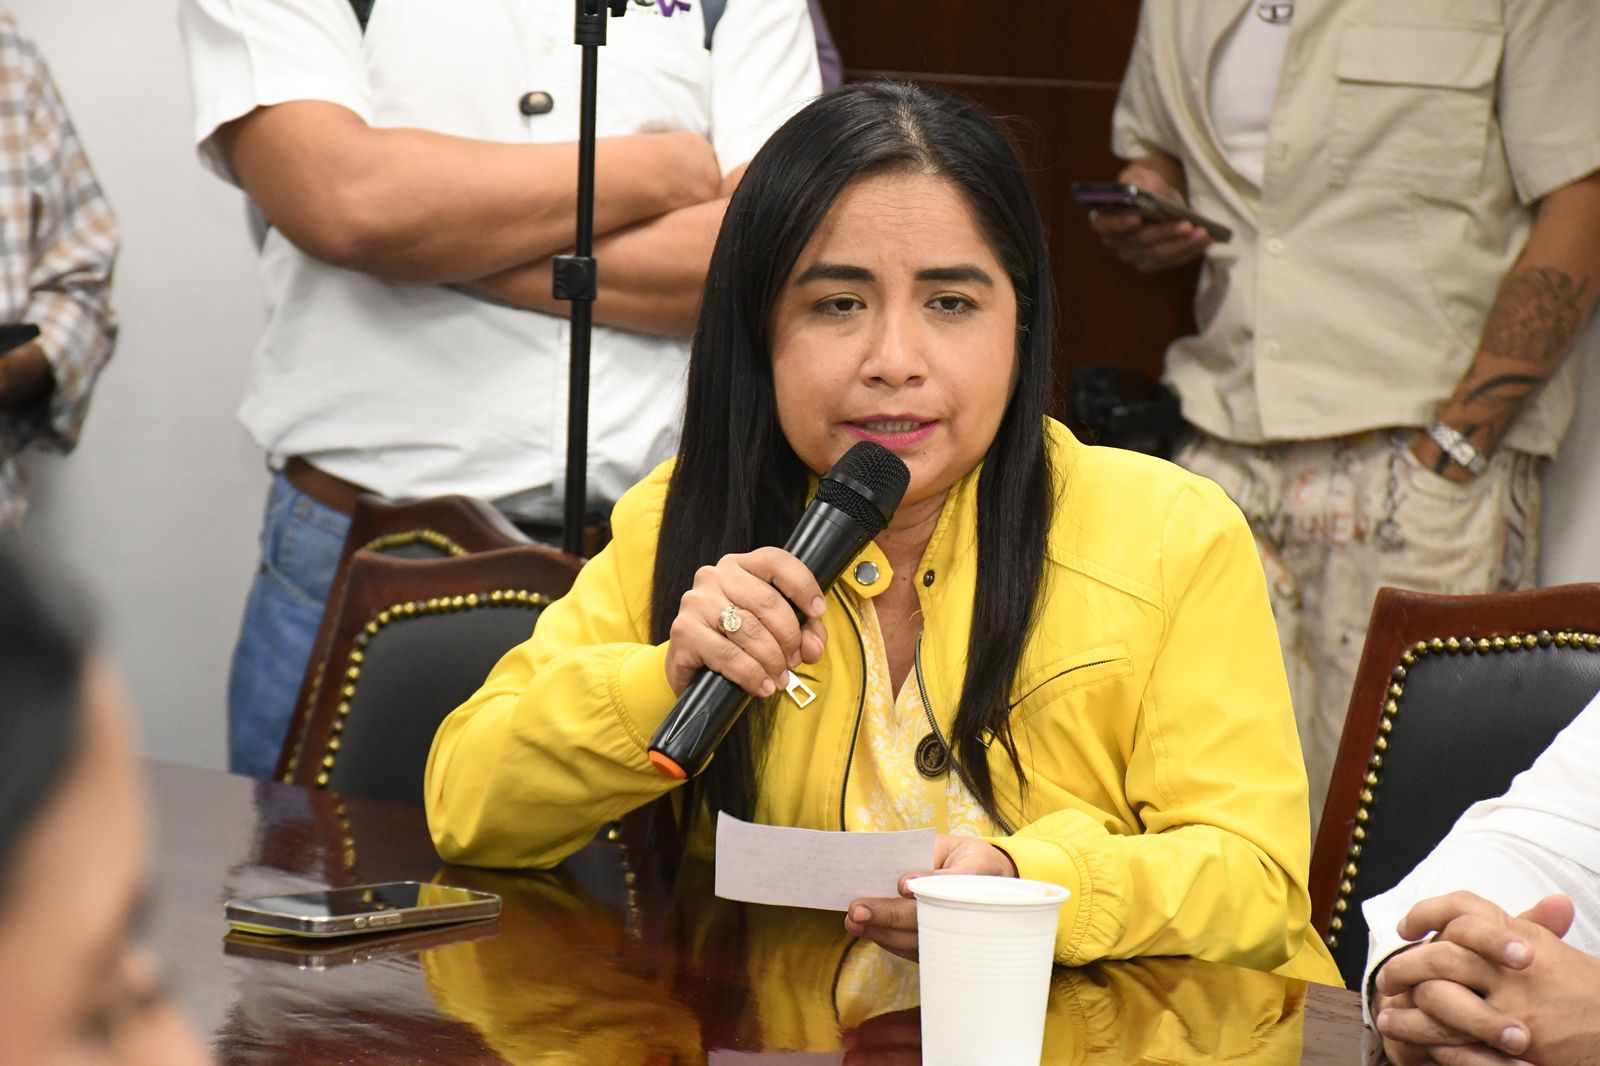
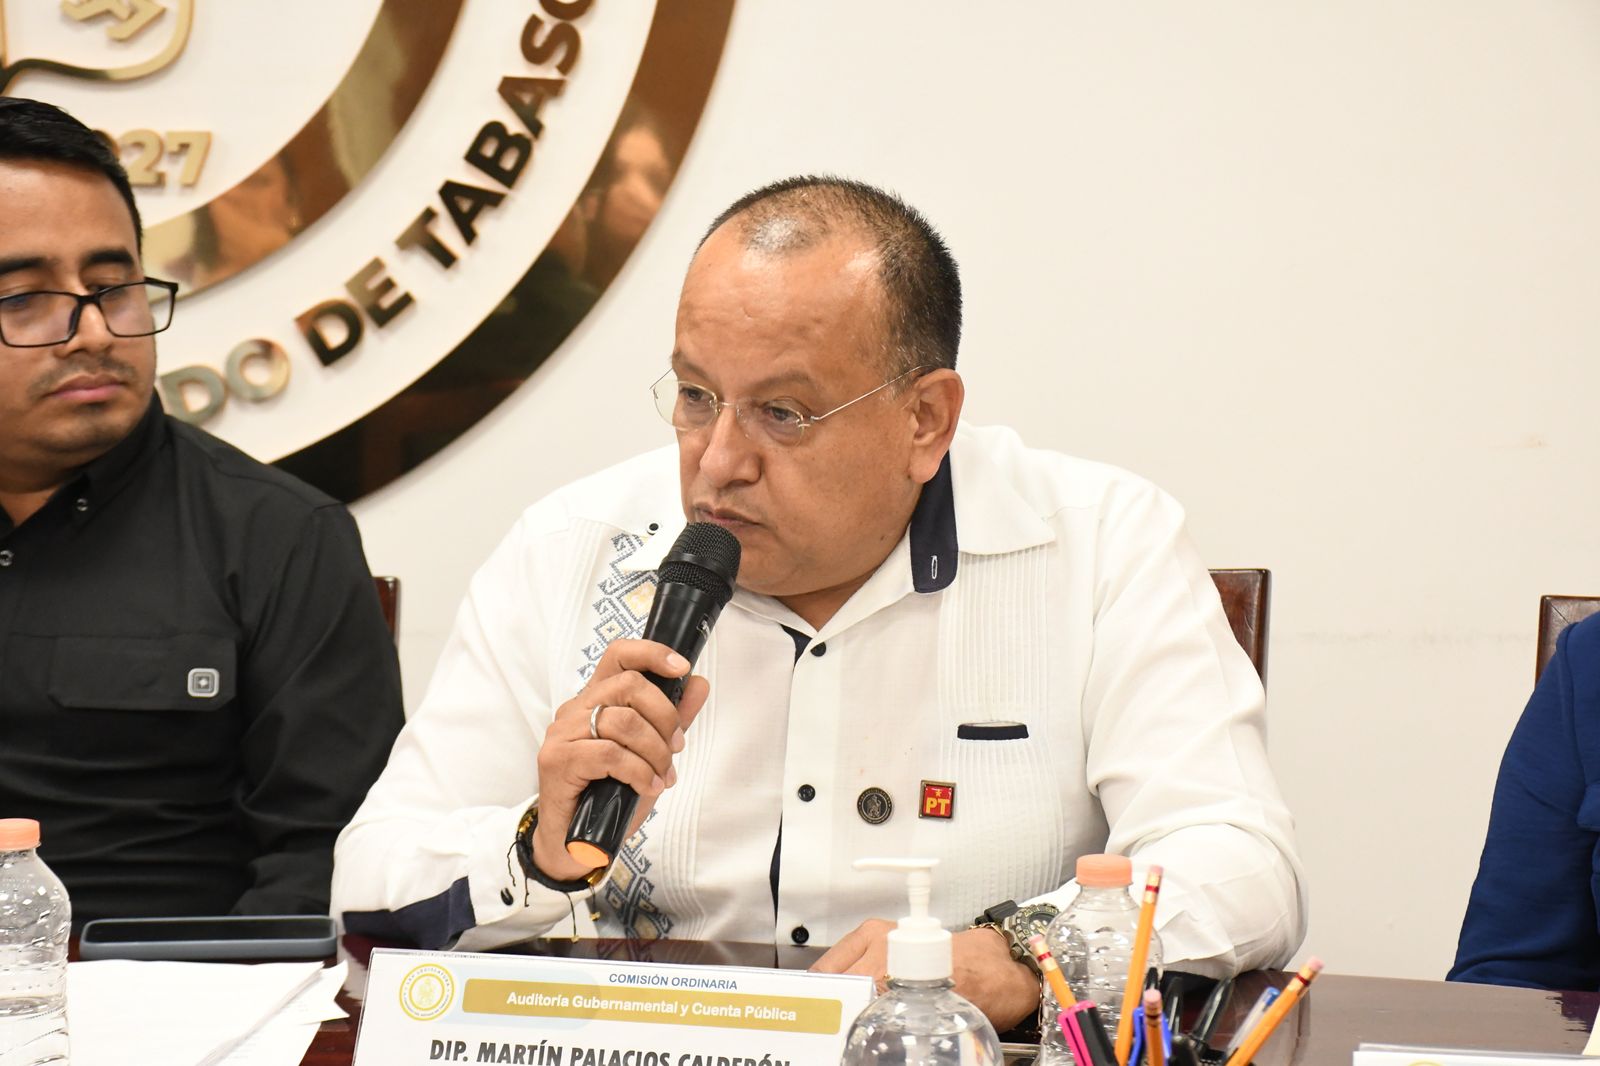
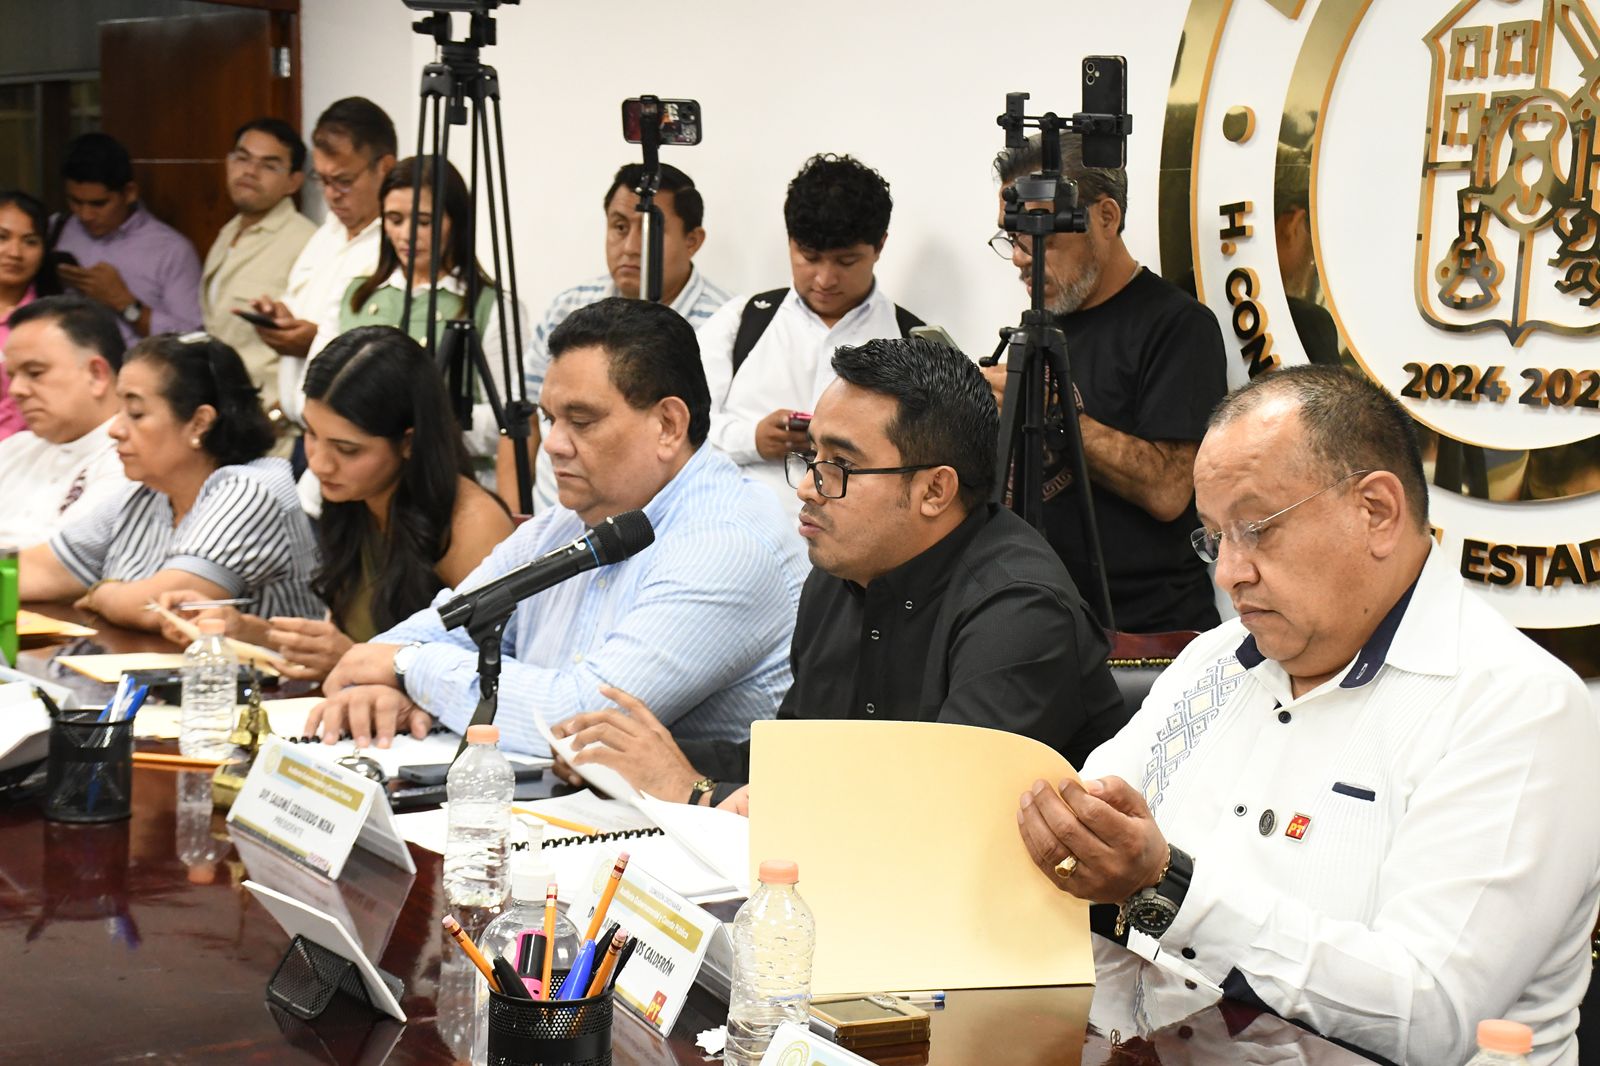
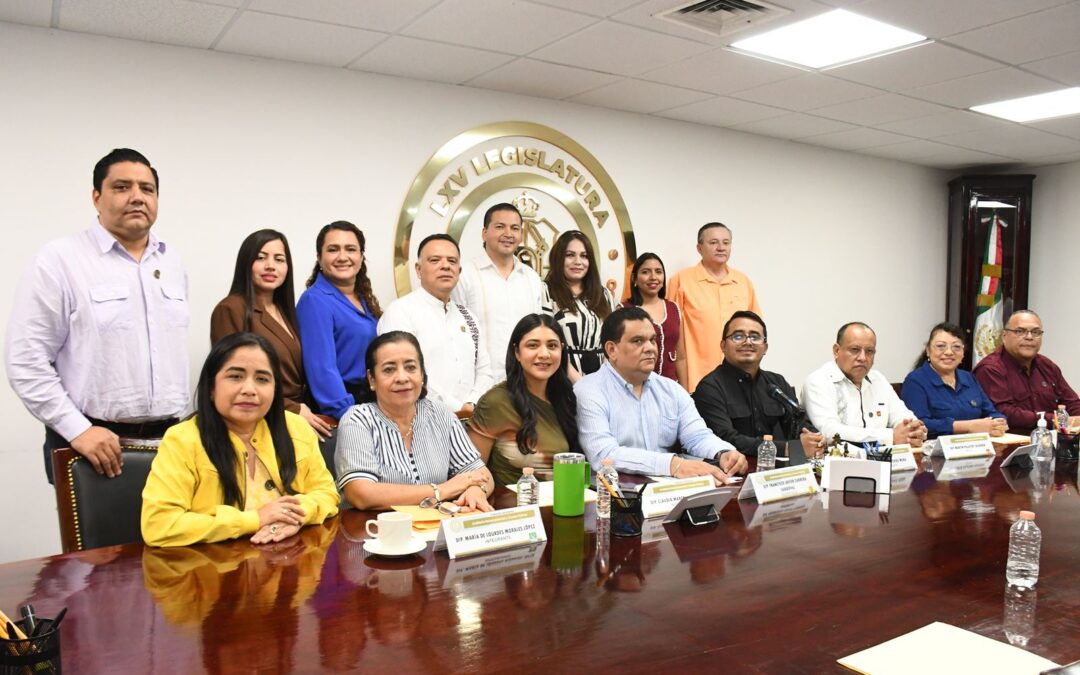
Estuvieron presentes los integrantes del citado grupo de trabajo: Salomé Izquierdo Mena, Francisco Javier Cabrera Sandoval, Martín Palacios Calderón, Claudia Marcela Vélez Lanz, María de Lourdes Morales López, Martha Colorado Jiménez y Gerardo Antonio Hernández Alejandro; así como de Jorge Orlando Bracamonte Hernández, Marcos Rosendo Medina Filigrana, Diana Eugenia Hernández Gordillo, Claudia Gómez Gómez, Nelson Humberto Gallegos Vaca, Orquídea López Yzquierdo, Gerald Washington Herrera Castellanos, Martín Palacios Calderón y Brenda Sofía Arenazas Sánchez.
Al hacer uso de la voz, la funcionaria estatal refirió que la instancia a su cargo se ha dado a la tarea de fortalecer los mecanismos de control que permita identificar, prevenir y contribuir al cumplimiento la normatividad en la materia y a efectuar una gestión pública de manera eficiente y transparente.
Explicó a las y los legisladores que junto con el personal de dicha instancia se han dado a la tarea de impulsar la vigilancia desde el territorio, y la ampliación de la cobertura en la fiscalización de los recursos públicos del Estado.
Sobre los cuestionamientos en relación a las declaraciones patrimoniales, explicó que se ha alcanzado el 99.03% de cumplimiento donde un total de 76 mil 994 personas servidoras públicas la presentaron a través del Sistema Declara@net.
Agregó que han implementado acciones para garantizar el cumplimiento de la ley en materia de obra pública, y que hasta finales de septiembre efectuaron 1,694 verificaciones físicas a 665 proyectos, lo que conlleva a prevenir irregularidades, detectar oportunamente posibles incumplimientos y fortalecer el seguimiento de los recursos destinados a infraestructura.
Se le cuestionó sobre los órganos internos de control que deben existir en todas las dependencias, a efectos de que promover, evaluar y fortalecer el correcto funcionamiento y ejecución de los recursos, y en su caso, aplicar la normatividad en materia de responsabilidades administrativas de los servidores públicos.
En su oportunidad reiteró la importancia de fortalecer y consolidar las acciones de coordinación institucional, así como establecer una cultura de integridad, valores y prevención de la corrupción mediante actividades de capacitación, asesoría y difusión
Derivado de la explicación presentada por la servidora pública surgieron cuestionamientos sobre el trabajo coordinado con la Auditoría Superior de la Federación en relación al gasto público federalizado.
Otros de los aspectos abordados fueron relacionados con la cobertura de fiscalización y el fortalecimiento a la vigilancia sobre la forma en que se ejercen los recursos públicos, de las medidas relacionadas con el actuar de los funcionarios públicos que manejan recursos oficiales.
Sobre ello aseveró que a través de la denuncia cualquier persona puede informar sobre posibles irregularidades relacionadas con la actuación de personas servidoras públicas del Poder Ejecutivo del Estado y con particulares contratados o que reciban recursos del Gobierno Estatal, y a partir de ello la Secretaría Anticorrupción y Buen Gobierno inicia un proceso para detectar sobre el uso indebido o desvío de recursos públicos, abuso de funciones, omisión o incumplimiento de obligaciones, contrataciones o adquisiciones irregulares.
También se le preguntó de los mecanismos para impedir que el combate a la corrupción se convierta en persecución política, de la cero impunidad para los servidores públicos, y de la importancia de identificar áreas de riesgo para procurar un uso responsable y transparente de los recursos públicos.
De la importancia de verificar que las obras que se reportan realmente se estén ejecutando y que correspondan con aquello que fue contratado, presupuestado y autorizado, de garantizar independencia de los Comités de Contraloría Social,
*****